
20代で就職し、30代・40代とキャリアを重ねる中で収入が増えてくると、「このまま賃貸を続けるべきか」「そろそろ購入も考えるべきか」という疑問を持ち始める方は少なくありません。
しかし、住宅購入は「勢い」や「なんとなく」で判断すると、後悔につながりやすい大きな決断です。当社にはファイナンシャルプランナーも在籍しており、資金計画から物件選びまで一貫してご相談いただける体制を整えています。
本講座では、「お金を知る→信用を知る→年金を知る→資産形成を知る→住居費を考える→賃貸と購入を比較する→住宅ローンを理解する→自分の場合はどうか判断する」という順番で、具体的な数字を交えながら解説していきます。
※本記事の内容は2025年時点の公的統計・一般的な情報に基づくものです。金利水準、税制、年金制度、審査基準等は変更される可能性があるため、最新情報は厚生労働省・国税庁等の公的機関でご確認ください。また、税務・年金の個別相談は税理士・社会保険労務士等の専門家にご相談ください。
お金を知る ― 自分の手取りと支出を把握する
住宅購入を考える前に、まず自分の「お金の流れ」を正確に把握できているかを確認しましょう。
年収と手取りの違いを理解していない方は意外と多くいます。
たとえば年収600万円の会社員(独身)の場合、社会保険料・所得税・住民税などが差し引かれると、手取りは概ね460万円前後(月あたり約38万円)になることが一般的です。ここから家賃、食費、通信費、交際費、貯蓄などを差し引いていくと、実際に自由に使える金額はさらに限られてきます。
仮に家賃12万円のワンルーム〜1LDKに住んでいる場合、手取り38万円のうち約31%を住居費が占めることになります。総務省統計局の家計調査等でも、単身世帯の住居費が家計に占める割合は大きな支出項目として扱われており、住居費は「毎月最大級の固定費」であるという認識を持つことが、今後の資産形成を考えるうえでの出発点になります。
まとめ・ポイント
まずは手取り収入と支出の内訳を正確に把握する
住居費は家計の中でも特に大きな固定費である
「なんとなく」ではなく数字で自分の家計を見える化することが第一歩
信用を知る ― 「借りられる自分」を理解する
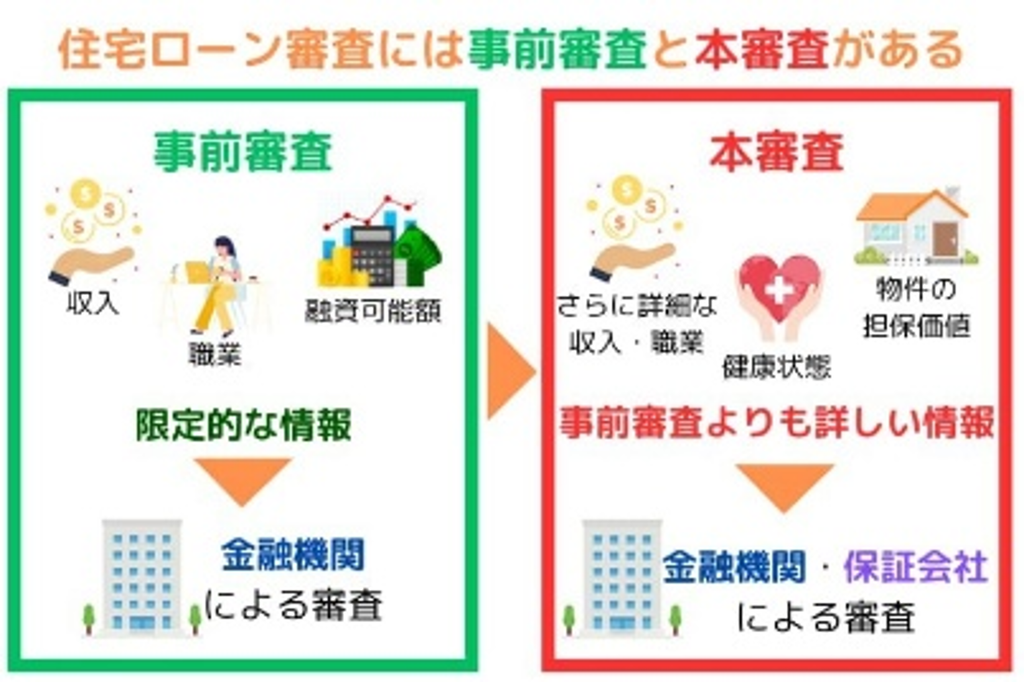
将来、住宅ローンを検討する際には「信用情報」が大きな役割を果たします。普段の生活の中の小さな行動が、将来のローン審査に影響することを知っておく必要があります。
住宅ローンの審査では、CIC・JICCといった信用情報機関の情報がもとになります。典型的な審査への影響要因は以下の通りです。
スマートフォン端末代金の分割払いの延滞:分割払いも「借入」として記録され、延滞歴があると影響することがあります
クレジットカードの利用枠の使いすぎ:利用可能枠が高額な場合、実際の利用有無にかかわらず審査に影響することがあります
直近の借入増加:自動車ローンなどを申込直前に組むと、返済比率が上昇し審査に影響することがあります
勤続年数の短さ:一般的に勤続年数が短いと収入の安定性の判断材料が十分でないとされる場合があります
まとめ・ポイント
信用情報は「将来の自分の選択肢の広さ」に直結する
住宅購入を検討し始めたタイミングで、新たな借入や大きな買い物は控えるのが無難
不安がある場合は信用情報機関への開示請求や専門家への相談も選択肢
3. 年金を知る ― 「将来もらえる額」は変化していく
住宅を「購入するか、生涯賃貸で過ごすか」を考えるうえで、避けて通れないのが将来の年金の見通しです。ここでは、少子高齢化がなぜ年金制度に影響するのか、公的データをもとに整理します。
厚生労働省の人口動態統計によると、いわゆる「団塊の世代」が生まれた1947年〜1949年頃の出生数は年間260万人台、合計特殊出生率は4.0を超えていました。一方、こども家庭庁・厚生労働省の発表によると、2023年の出生数は約72.7万人、合計特殊出生率は1.20と、過去最低を更新しています。単純計算でも、当時と比べて出生数はおよそ3分の1以下に減少していることになります。
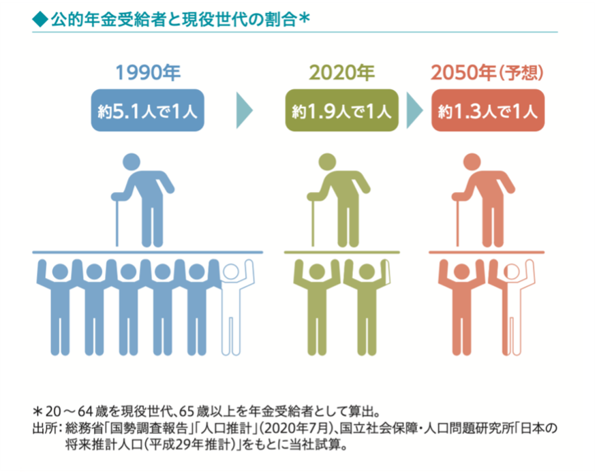
日本の公的年金制度(国民年金・厚生年金)は、現役世代が納める保険料を、その時点の高齢者の年金給付に充てる「世代間の支え合い(仕送り方式)」を基本構造としています。総務省統計局の人口推計によると、1950年頃は現役世代(15〜64歳)约12人で1人の高齢者を支える構造でしたが、2023年時点では現役世代約2人で1人の高齢者を支える状況まで比率が縮小しています。国立社会保障・人口問題研究所の将来推計では、2050年頃にはこの比率がさらに縮小すると見込まれています。
このような人口構造の変化を受け、厚生労働省が公表する「財政検証」では、将来の年金の給付水準を示す指標である「マクロ経済スライド」という調整の仕組みにより、今後は年金の実質的な給付水準が段階的に調整されていく見通しが示されています。これは「年金が突然なくなる」という話ではありませんが、「現役世代の賃金に対する年金の割合(モデル年金の代替率)が、将来的には現在より低下していく可能性がある」という点は、複数の公的資料で共通して示されている内容です。
まとめ・ポイント
団塊世代の頃と比べ、出生数・出生率は大きく減少している(公的統計に基づく事実)
年金制度は現役世代が高齢者を支える仕組みのため、少子高齢化は制度の前提条件に影響する
将来の年金給付水準は、現在の水準がそのまま維持されるとは限らないとされている
具体的な将来の年金額は個々の加入状況により異なるため、日本年金機構の「ねんきん定期便」等で自身の見込みを確認することが望ましい
4. 資産形成を知る ― 老後の住まいをどう確保するか
年金の見通しを踏まえると、「老後の住居費をどう確保するか」は避けて通れないテーマになります。ここでは、賃貸を続けた場合と購入した場合の数字を具体的に見てみましょう。
たとえば30歳から40歳までの10年間、家賃15万円の物件に住み続けた場合、支払う家賃の総額は1,800万円になります。この間、住まいという「形」は手元に残りません。さらに、この家賃負担は現役時代だけでなく、年金生活に入った後も基本的に継続します。仮に65歳以降も同水準の家賃を払い続ける場合、年金収入だけで住居費をどう賄うかという問題が生じます。
一方で、同じ期間に4,500万円を35年ローン(金利1.5%と仮定)で借り入れて住宅を購入した場合、月々の返済額はおよそ13.8万円程度(元利均等返済の場合の概算)となり、賃貸とほぼ同水準の負担で住居を確保できる可能性があります。仮に65歳前後で完済していれば、老後の住居費は固定資産税や維持費などに限定される可能性があります。
年金の給付水準が変化する可能性がある中で、「現役時代にどのように住居費というコストと向き合うか」を早い段階で考えておくことが重要だという点が、ここでのポイントです。
まとめ・ポイント
年金の給付水準が今後変化する可能性がある中、老後の住居費の見通しは早めに考えておきたい
生涯賃貸を続ける場合、年金生活後も家賃負担が続く点は事前に把握しておく必要がある
維持費や資産価値の変動リスクも併せて検討する
5. 住居費を考える ― 毎月最大の支出をどう扱うか
多くの方にとって、住居費は家計の中で最も大きな固定費です。この支出をどう位置づけるかで、将来の資産形成のスピードや老後の安心感が変わってきます。
先ほどの例のように、家賃12万〜15万円を支払い続ける場合、10年で1,440万〜1,800万円、20年では2,880万〜3,600万円という金額になります。これを「住居費として消費し続ける」のか、「将来の資産に変えていく」のかは、その方の年齢・収入の見通し・ライフプラン・そして年金の見通しによって最適解が異なります。
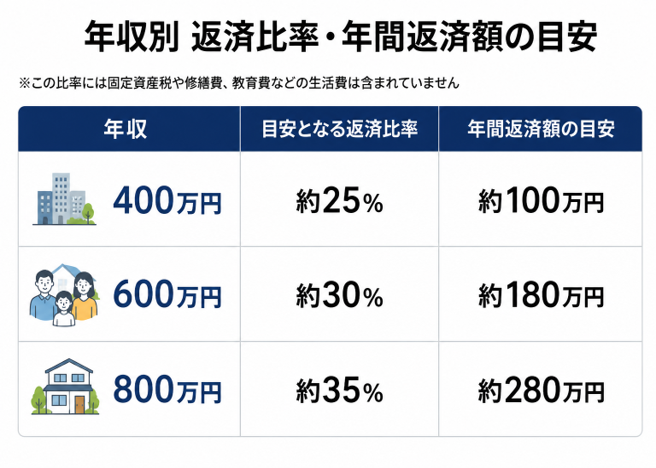
一般的な目安として、年収に対する返済負担率(住宅ローンの年間返済額の割合)は以下のような水準が無理のない範囲とされることがあります(あくまで目安であり、個々の家計状況により異なります)。
この比率には固定資産税や修繕費、生活費は含まれていません。返済比率だけでなく、生活防衛資金(病気・失業などに備えた生活費6か月〜1年分程度)が確保できているかも、購入を検討する際の重要な判断材料になります。
まとめ・ポイント
住居費は「消費」にも「資産形成」にもなりうる支出
返済負担率の目安を参考にしつつ、生活防衛資金の有無も必ず確認する
年金の見通しも踏まえ、老後まで見据えた住居費の計画を立てることが望ましい
ここまでの内容を踏まえ、賃貸と購入をあらためて比較してみましょう。結論から言えば、「絶対にどちらが得」ということはなく、状況によって最適な選択は変わります。
ただ、長期的な視点で見ると、購入には賃貸にはない明確なメリットがあります。ライフプランによって最適解は異なるものの、資産形成という観点では購入が有利なケースが多く見られます。
既述の通り賃貸は家賃を支払い続けても資産として何も残らず、生涯で支払う家賃総額は決して小さくありません。これは老後になっても一切手元に残らない「消費」です。一方、購入であれば同程度の月々の返済であっても、完済後は住居費負担が大きく下がり、さらに不動産という資産が手元に残ります。将来的な売却や賃貸運用、あるいは子や孫への資産承継など、選択肢の幅が広がる点も大きな魅力です。
また、賃貸は貸主の都合による契約更新拒否や家賃改定のリスクがあり、高齢になってからの入居審査が厳しくなるケースも指摘されています。その点、持ち家であれば住まいの継続性という安心感が生涯にわたって得られ易くなります。
特に長期間同じ場所に住み続ける予定がある方や、駅近・再開発エリアなど資産性の高い立地を検討している方にとっては、購入は住居費を「資産」に変える有効な手段といえるでしょう。住宅ローンの金利が低水準で推移している局面では、賃貸として家賃を払い続けるよりも、購入して資産形成を進める方が合理的だと考える専門家も少なくありません。
もちろん住み替えの自由度を優先したいケースでは賃貸が適する場合もあります。しかし、「流動性」「資産形成」「将来のライフプラン」の3つの視点で比較検討すると、多くの方にとって購入は将来への備えとして有力な選択肢となります。
6.住宅ローンを理解する ― 借りる前に知っておきたい仕組み
購入を検討する段階になったら、住宅ローンの基本的な仕組みを理解しておく必要があります。ここでは特に誤解しやすいポイントを整理します。
住宅ローンには大きく分けて「変動金利」と「固定金利」があります。
変動金利:半年ごとに金利が見直されます。返済額自体は5年間変わらない「5年ルール」、5年ごとの見直し時も返済額の増加を1.25倍までに抑える「125%ルール」がある金融機関が多く、急激な負担増を緩和する仕組みがありますが、未払い利息が発生する可能性もあります。
固定金利:借入時の金利が完済まで変わらず、返済額が確定するため長期的な家計計画が立てやすい特徴があります。
近年の金融機関の金利水準を見ると、変動金利と固定金利の差は概ね1.3〜1.8%程度で推移することが多く、この差を「金利上昇リスクに備える保険料」と捉える考え方もあります。
団体信用生命保険(団信)によって死亡・高度障害時にはローン残債が弁済される仕組みがありますが、就業不能や病気による収入減少については保障対象外となるのが一般的です。将来的に結婚や家族構成の変化がある場合は、ペアローンや収入合算といった選択肢も出てきますが、これらは片方の収入減少時のリスクや離婚時の処理が複雑になりやすいなど、独自の注意点があります。
まとめ・ポイント
変動・固定それぞれの特徴とリスクを理解した上で選ぶ
団信の保障範囲(死亡・高度障害のみが基本)を正しく理解しておく
将来的な家族構成の変化も見据えて、契約形態を検討する
おわりに
お金の基礎から信用、年金の見通し、そして賃貸と購入の比較まで、住まいを考えるうえで押さえておきたいポイントを解説してきました。
大切なのは、一般論や平均値をそのまま鵜呑みにするのではなく、ご自身の年収・支出・将来設計に当てはめて考えることです。少子高齢化に伴う年金制度の変化を踏まえると、「老後の住居費をどう確保するか」は、多くの方にとって現役時代のうちから向き合っておきたい課題といえるでしょう。
住宅を「買うべきか、待つべきか」に絶対的な正解はありません。しかし、その判断材料となる具体的な数字は、専門家とともに整理することで初めて見えてくるものです。
当社では、物件のご紹介だけでなく、「自分はいくらまでなら無理なく住宅ローンを組めるのか」「今の家賃を払い続けるのと購入するのでは、どちらが自分にとって合理的なのか」といった、個別の資金診断・住宅購入相談も承っております。もちろん購入を前提としない、現状整理のみのご相談でも構いません。
少しでも関心をお持ちいただいた方は、お気軽にお問い合わせください。
株式会社ReARES
[お問い合わせ customer@reares.jp]